

同じ請求書なのに、保存する場所もファイル名も残す年数も人によって違っていて、どれが最新の一枚なのか自信を持って言えず、不安になることがあります。
文書管理規程は、そのばらつきを個人の記憶ではなく共通の決めごとで受け止めるための土台です。とはいえ、条文を長く書けば整うわけではありません。ここでは規程に入れる項目、作る順番、保存期間の扱い方、廃棄の承認、電子データの正本の決め方までを一本の流れとして並べます。全部を一度に整えなくても、文書一種類から始められる形にしました。
- 文書管理規程は、文書を作る・受け取るところから廃棄までの扱いを決める社内の約束で、フォルダ名をそろえるための決まりではありません。
- 変わりにくい規程本体、法令や契約の変更で動く保存期間表、ツールを替えれば書き直す実務手順の三つに分けると、更新で止まりにくくなります。
- 保存期間はひな形の年数を写さず、根拠と起算点、確認する担当を一緒に書き残します。
- 廃棄は期日が来たら消す作業ではなく、争いごとや調査の有無を確かめて承認を通す作業です。
- まずは扱いの多い文書を一種類選び、正本の場所・担当・保管場所・保存期間の根拠・廃棄の承認者の五つを書き出すところから始めます。
文書管理規程は、文書の一生をひとつの決めごとで扱う土台
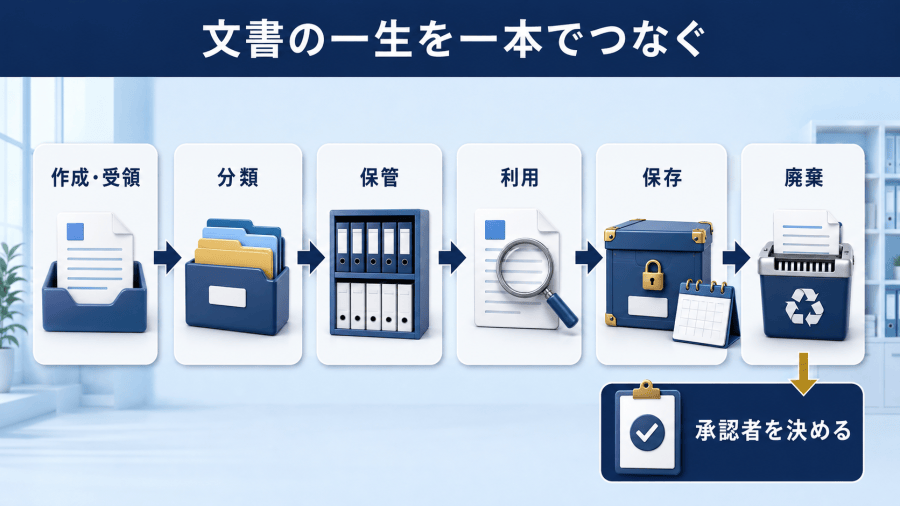
文書管理規程とは、社内で扱う文書について、作る・受け取るところから分類、保管、利用、保存、廃棄までの扱い方をまとめて決めた社内ルールのことです。フォルダ名の付け方をそろえるための決まりではありません。名前の付け方は、その中の一部にすぎない話です。
ここでいう文書は、紙だけを指しません。契約書や請求書の原本はもちろん、メールに添付されたPDF、クラウドに置いた見積書、スキャンした控えも同じ対象に入ります。媒体が違っても、扱いを決めておかないと困る点は変わりません。
一生と書いたのには理由があります。文書には始まりと終わりがあるからです。作られるか外から届き、分類されて置き場所が決まり、誰かが使い、決められた期間だけ残り、承認を受けて捨てられる。この六つの段階それぞれについて「誰が」「どこで」「いつまで」を決めておくのが、規程の役目になります。
なあなあになりやすいのは、六段階のどこかが人の記憶だけで回っているときです。前任者が決めた保存年数の理由を誰も知らない、共有フォルダに同じ資料が三つあってどれが生きているか分からない、退職者のパソコンにしか残っていない書類がある。どれも、担当者の熱心さとは関係なく起きます。決めごとが書かれていないだけです。
規程・保存期間表・実務手順は、三つに分けて持つ
一つの文書に全部を書き込むと、細かい変更のたびに改定の手続きが必要になり、更新が止まります。おすすめは、次の三層に分けて持つ形です。
- 規程本体:目的、対象範囲、用語の定義、役割と権限、原則。組織や方針が動かない限り触らない部分
- 保存期間表:文書の種類ごとの保存期間、起算点、根拠、担当。法令の改正や契約の更新があれば動く部分
- 実務手順:使うツール、フォルダの場所、ファイル名の形、スキャンのやり方、アクセス権の申請、廃棄の進め方。ツールを替えれば書き直す部分
分ける理由は、変わる速さが違うからです。共有フォルダのパスを一つ変えただけで規程の改定を役員会へ回すのは、どう考えても回りません。逆に、責任者や承認の権限をこっそり手順書だけで変えるのも困ります。
規程本体には「文書ごとの保存期間は、別に定める保存期間表による」と一行入れておきます。これで本体を触らずに一覧だけ更新できるようになります。実務手順も同じで、「具体的な操作は文書管理手順書による」とつないでおくと身軽です。
この分け方は、規程を軽く見せるための工夫ではありません。むしろ逆で、変わらない部分をはっきりさせるほど、責任と権限の話が薄まらずに済みます。

規程に入れておきたい項目
最小構成で作る場合でも、次の項目は入れておくと運用で困りにくいです。逆に言うと、ここから増やすかどうかは自社の事情で決めて構いません。
- 目的と適用範囲(どの部門の、どの文書を対象にするか)
- 用語の定義(文書、記録、正本、写しなど、社内で意味がずれやすい言葉)
- 文書管理の責任者と、部門ごとの管理担当者
- 作成・受領のときの承認(誰が作り、誰が確認するか)
- 分類の考え方とファイル名の形
- 保管場所とアクセス権(見られる人、変更できる人)
- 保存期間と起算点(いつから数え始めるか)
- 貸出・持ち出し(社外へ出すときの手続きと記録)
- 廃棄の手順と、廃棄を止める場合の扱い
- 紛失、誤送信、誤廃棄が起きたときの連絡先と初動
- 教育と周知(入社時、異動時に誰が何を伝えるか)
- 改定履歴(いつ、どこを、誰の承認で変えたか)
抜けやすいのは起算点です。「5年」とだけ書いてあっても、作った日から数えるのか、契約が終わった日からなのか、申告期限の翌日からなのかで、実際の廃棄日は年単位でずれることがあります。数字より先に、どこから数えるかを書いてください。
貸出・持ち出しも形式的に見えて、実は事故が起きる入口です。原本を打ち合わせへ持って出たまま戻らない、共有フォルダの資料を私物の外部ドライブへ入れる。こうした動きを禁止するかどうかより、誰の許可が要るかを一行決めておくほうが守られます。
改定履歴は、規程そのものの信頼を支える欄です。いつ何を変えたか残っていないと、数年後に「この年数、誰が決めたんだっけ」がまた始まります。
現状把握から承認までの進め方
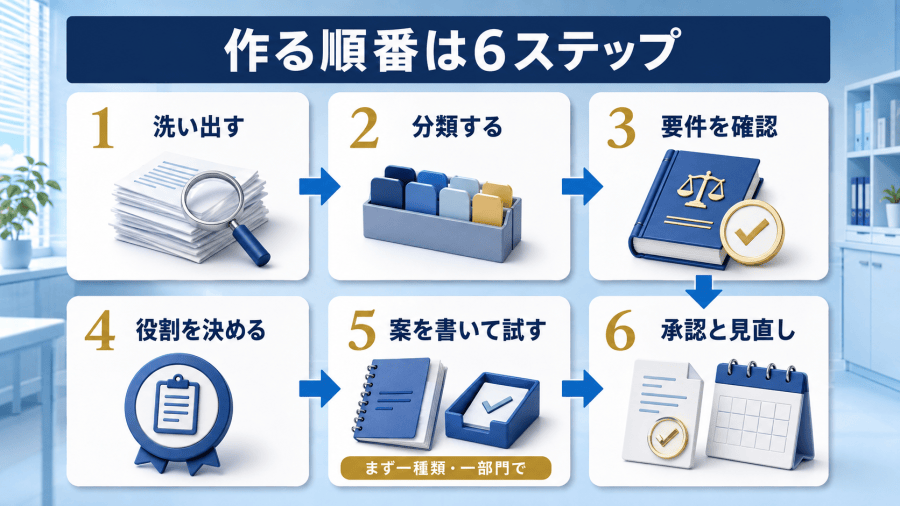
順番を先に決めておくと、途中で力尽きにくくなります。ここでは八つの段階に分けました。
- いま社内にある文書を洗い出す(部門ごとに、種類・置き場所・おおよその量を書き出す)
- 業務の目的とリスクでグループにまとめる(契約、会計、人事・労務、許認可、日常の連絡など)
- 法令や契約、業界の決まりで扱いが決まっている文書を、確認できる担当と一緒に拾い出す
- 役割を決める(全体の責任者、部門の担当、承認する人、相談先)
- 最小限の規程案を書く(迷ったら短く。細かい操作は実務手順側へ回す)
- 保存期間表を作る(種類・期間・起算点・根拠・担当の五列で足ります)
- 一部門または一種類の文書で試す(その文書が受け取りから保管まで一巡するあいだ回して、詰まった場所を記録する)
- 承認して周知し、運用が始まってから見直す
三番目を飛ばすと、あとでまとめてやり直しになりやすいです。法令や契約で期間が決まっている文書と、社内の都合で決めてよい文書を混ぜたまま表を作ると、根拠のない年数が並びます。この段階では、税務、労務、契約のそれぞれに詳しい人へ声をかけておいてください。社内にいなければ、顧問の税理士や社会保険労務士、弁護士が相談先になります。
七番目の試運転も省かれがちですが、ここでの発見がいちばん大きいです。決めたファイル名が長すぎて誰も使わない、承認者が出張続きで廃棄が進まない、スキャンした後の紙の置き場が決まっていない。こういう詰まりは、机の上で条文を読んでも見つかりません。
試す範囲は狭くて構いません。契約書だけ、あるいは総務部だけ。範囲が狭いほど、うまくいかなかったときに戻しやすくなります。
保存期間は、ひな形の年数を写さない
保存期間は、規程作りでいちばん事故が起きやすい場所です。ネットで見つけたひな形の年数をそのまま自社の表へ写すと、根拠の分からない数字だけが残ります。数年後に「なぜ7年なのか」と聞かれて、誰も答えられない表になります。
期間の決まり方は、文書によってばらばらです。税務、会社法、労働関係の法令、契約書に書かれた条項、許認可、業界の決まり、係争中の案件、個人情報の扱い。それぞれ別の理由で年数が決まるので、全部をひとつの年数でそろえることはできません。
たとえば法人税に関わる帳簿や取引の書類について、国税庁は原則として確定申告書の提出期限の翌日から7年間保存する必要があると説明しています(国税庁「No.5930 帳簿書類等の保存期間」)。欠損金額が生じた事業年度など、定められた場合はこれより長い期間になります。ただしこれは法人税に関わる帳簿書類の話で、社内のあらゆる文書へそのまま当てはめられるものではありません。
保存期間表には「根拠」の列を必ず作ってください。「〇〇法第△条」「取引基本契約 第□条」「社内判断(問い合わせ対応のため)」のように、一言でも書いてあれば後から検証できます。法令が変わったときに、どの行を見直せばよいかもすぐ分かります。
判断がつかない文書は、空欄のままにしないほうが安全です。「確認中」と書き、誰がいつまでに確認するかを添えておきます。空欄は、そのうち忘れられて「たぶん5年」に化けます。
確認先は分野で分かれます。税務なら税理士、労務なら社会保険労務士、契約や係争に関わるものなら弁護士。自社の判断だけで年数を短くするのは、いちばん避けたい進め方です。
廃棄は、期日が来たら消す作業ではない
保存期間の最終日が来ても、自動で捨ててよいことにはなりません。廃棄は、確認して承認を通す作業です。
捨てる前に見るのは、次の四点です。
- 取引先や従業員との間で、争いごとや交渉が続いていないか
- 監査、税務調査、行政の調査を受けている、または予定されていないか
- 取引や案件が本当に終わっているか(未回収の代金、保証期間、更新の予定)
- 訴訟や調査に備えて、廃棄を止める指示が出ていないか
四つ目が、いわゆる廃棄の一時停止です。争いや調査が見込まれる場面では、保存期間を過ぎていても文書を残す判断が必要になります。規程には「所定の指示があった文書は、保存期間を過ぎても廃棄しない」と一行入れ、誰がその指示を出すかまで書いておきます。実際の判断は、弁護士など専門家の助言を受けながら進めるのが安心です。
承認の形は重くしなくて構いません。廃棄予定の一覧に、文書の種類、保存期間、根拠、廃棄の方法を書き、責任者が確認して日付を入れる。これだけでも「誰も知らないうちに消えていた」は起きにくくなります。
廃棄した記録も残しておきます。何を、いつ、どの方法で、誰の承認で捨てたか。あとから「あの書類は?」と聞かれたときに、探し続けずに済みます。紙ならシュレッダーか溶解処理、電子データなら写しまで含めた削除というように、方法も決めておいてください。
電子データは、正本がどれかを先に決める
紙より扱いが難しいのは電子データのほうです。コピーが一瞬で増え、増えた事実が誰にも見えないからです。
正本とは、その文書の正しい一枚として扱うデータのことです。手元にある五つのPDFのうち、どれが正本かを言えない状態だと、修正しても古い写しが使われ続けます。まずは置き場所を一か所に決めるところからです。
電子データで決めておきたいのは、この六つです。
- どこに置かれたものを正本とするか(フォルダかシステムを一つに決める)
- 各自のパソコンやメール添付に残った写しを、どう扱うか
- 誰が見られて、誰が編集できるか(仕事で必要な範囲に絞る)
- 変更の履歴を残す必要がある文書はどれか
- バックアップの取り方と、実際に戻せるかの確認
- 削除するとき、写しや書き出したファイルまで消える形になっているか
整理を始める前に正本を決めておかないと、片づけそのものが危なくなります。どれが本物か分からないまま重複を消していくと、生きているほうを消してしまう場面が出てきます。掃除の前に、まず一枚を選ぶ。順番はこちらが先です。
アクセス権は、役職ではなく仕事の必要で決めるほうが管理しやすいです。役職で決めると、異動のたびに権限が積み上がっていきます。人事や給与に関わる文書のように、見られる範囲を狭くする必要があるものは、規程の中でも別扱いにしておくと迷いません。
削除の範囲も忘れずに。共有フォルダから消しても、ゴミ箱、バックアップ、書き出したCSV、個人のダウンロードフォルダに残ることがあります。どこまでを削除の完了とするかを、社内の決まりと法令の範囲で先に決めておきます。
契約書で追ってみる:受け取りから廃棄承認まで(架空の例)
ここからは説明のための架空の例です。保存期間も起算点も、この例のために置いた架空の設定であって、一般的な法的結論ではありません。実際の期間、起算点、承認の流れは、自社の規程と契約、適用される法令で確認してください。
取引先から製品の売買基本契約書が届いた、という場面で追ってみます。
- 営業担当が受け取ったら、その日のうちに管理担当へ渡す。押印済みの原本は鍵のかかる書庫へ、スキャンしたPDFは契約フォルダへ入れる。正本は書庫の原本と決めておく
- ファイル名は「契約_取引先名_契約名_締結日」のように、先に決めた形へそろえる
- 保存期間表へ一行足す。種類は売買基本契約書、期間は自社で適用要件を確認して決めた年数、起算点はこの架空の例では契約終了日と置いた(契約書なら必ず契約終了日から数える、という意味ではありません。適用される法令や契約条項を確認したうえで自社で決める欄です)、根拠は確認した契約条項と社内判断、担当は管理部
- アクセス権を設定する。閲覧は営業・管理・経理、編集は管理担当のみ
- 契約が終わったら終了日を記録し、そこから廃棄予定日を数える
- 予定日が来たら、未回収の代金や保証期間、係争の有無を確認し、責任者の承認を得てから原本を溶解処理、PDFは写しまで含めて削除する
この例で押さえたいのは、年数そのものではなく欄の顔ぶれです。正本の場所、起算点、根拠、担当、承認者。この五つが埋まっていれば、担当が変わっても同じ扱いを続けられます。逆に、どれか一つでも空いていると、そこから運用が個人の判断へ戻っていきます。
運用でつまずきやすいところ
一つ目は、条文を作り込みすぎることです。細かく網羅した規程を長い時間をかけて仕上げても、読まれなければ現場は変わりません。最初は、対象範囲、役割、保存期間表の参照、廃棄の承認、例外時の判断者といった、運用に直接効く条文だけでも動きます。どこまで必要かは、扱う文書の種類とリスクの大きさで変わります。足りない部分は、運用しながら足していくほうが早いです。
二つ目は、例外の扱いが書かれていないこと。ルールが破れるのは、たいてい普段の運用ではなく例外の境目です。急ぎで原本を社外へ持ち出したい、退職者のアカウントに残った文書を見たい、保存期間の前に処分したい。こうした場面で誰が判断するかが決まっていないと、その場のやりとりで決まってしまいます。条文を細かくするより、判断する人と、その人が不在のときの連絡先を書いておくほうが効きます。
三つ目は、周知が配布で終わること。全社メールに添付して終わりだと、時間が経つほど置き場所を思い出せなくなります。入社時と異動時に、その部門で扱う文書の置き場所と保存期間表の見方を、短く口頭で伝える。すでにある研修や引き継ぎの中へ一項目として入れ込めると続きやすいです。
四つ目は、責任者が兼務だらけで、実際には誰も見ていない状態です。名前が入っていること自体は悪くありません。ただ、保存期間表と廃棄予定を見る時間が、その文書の動く速さに合わせて確保されているか、そこまで確認してください。廃棄予定が固まる時期がある文書なら、その手前に確認の機会を置いておくと慌てずに済みます。
五つ目は、見直しの機会が決まっていないこと。周期は、自社の規程改定の承認サイクルと、扱う文書の入れ替わりの速さに合わせて決めます。すでにある改定スケジュールへ乗せておくと、別枠の作業が増えません。決めた定例に加えて、法令の改正、組織の変更、ツールの入れ替え、紛失や誤廃棄が起きたときは臨時で見直します。改定履歴に日付が積み上がっていく規程は、たいてい現場で使われています。
まとめ:一種類の文書から、五つの欄を埋める
文書管理規程の良し悪しは、条文の長さでは決まりません。文書の入口から出口までが一本につながっているか、例外のときに誰が判断するかが書かれているか。見るのはこの二つです。
今日から動かすなら、これくらいで十分です。よく扱う文書を一種類だけ選び、その文書について、正本がどこにあるか、担当は誰か、どこに保管するか、保存期間の根拠は何か、廃棄を承認するのは誰か。この五つを紙に書き出してみてください。
埋まらない欄が出てきたら、そこが規程で最初に決めるべき場所です。全部埋まったなら、同じ形をもう一種類へ広げます。条文を書き始めるのは、そのあとで間に合います。
Q&A
Q1. 文書管理規程がまだ無い状態では、何から始めればいいですか?
条文からではなく、扱いの多い文書を一種類選ぶところからです。その文書について、正本がどこにあるか、担当は誰か、保管場所はどこか、保存期間の根拠は何か、廃棄を承認するのは誰かの五つを書き出します。埋まらない欄が、規程で最初に決めるべき項目になります。
Q2. 公開されているひな形を、そのまま自社の規程として使ってもいいですか?
出発点として読むのは構いませんが、そのままの採用はおすすめしません。部門名、役職名、使っているツールは自社の実態に合わないことがほとんどです。特に保存期間の年数は、根拠と起算点を自社で確認してから入れてください。写しただけの年数は、理由の分からない数字として残ります。
Q3. 規程の見直しは、誰が担当すればいいですか?
全体の責任者を一人決め、部門ごとの担当と組む形が回りやすいです。見直しの周期は、自社の規程改定の承認サイクルに合わせて決めます。その定例に加えて、法令の改正、組織の変更、ツールの入れ替え、紛失や誤廃棄が起きたときに臨時で行ってください。変更した内容は改定履歴へ残します。

