目次(11項目)
「このレシート、どの科目に入れればいいのか」で手が止まり、記帳が後ろにたまることがあります。科目名の一覧を見ても、自分の買い物がどの行に当たるのか決めきれません。迷いの元は、科目名を覚えていないことだとは限りません。支払ったお金をすべて費用にしようとすると、どの費用の名前にも当てはまらない取引が残ります。
ここでは、架空の個人事業の取引6件を題材に、勘定科目の5つの分類と、費用の科目を選ぶ前の4つの判定を整理します。候補の科目と未確認の点を分けるところまでを扱います。
- 勘定科目は費用の呼び名ではなく、取引を5つに分ける項目名
- 費用の科目名を探す前に、事業との関係、私用、資産の取得、借入金の元本の4点を判定
- 同じ事業用の預金から払っても、家庭で使う分は必要経費にならず、共用なら区分できる部分だけ
- 借入金の返済20,600円は、元本20,000円と利息600円に分けて考える
- 中身が分からない支払は、雑費で確定させず、確かめる資料と相手を書いて残す
勘定科目は、取引を5つに分ける名前
勘定科目とは、取引の内容を記録するために使う分類項目の名前です。費用の呼び名だけを指す言葉ではありません。
国税庁の記帳の手引きには、事業活動によって発生する取引は必ず資産、負債、資本(元入金)、収益、費用のいずれかに分類されると書かれています(2026年10月31日確認)。仕訳は、生じた取引をどこの勘定科目に振り分けるかを決める役割を果たします。会計ソフトのヘルプでも、勘定科目は取引内容を仕訳するために必要な分類項目とされ、同じ5つのグループで説明されています。
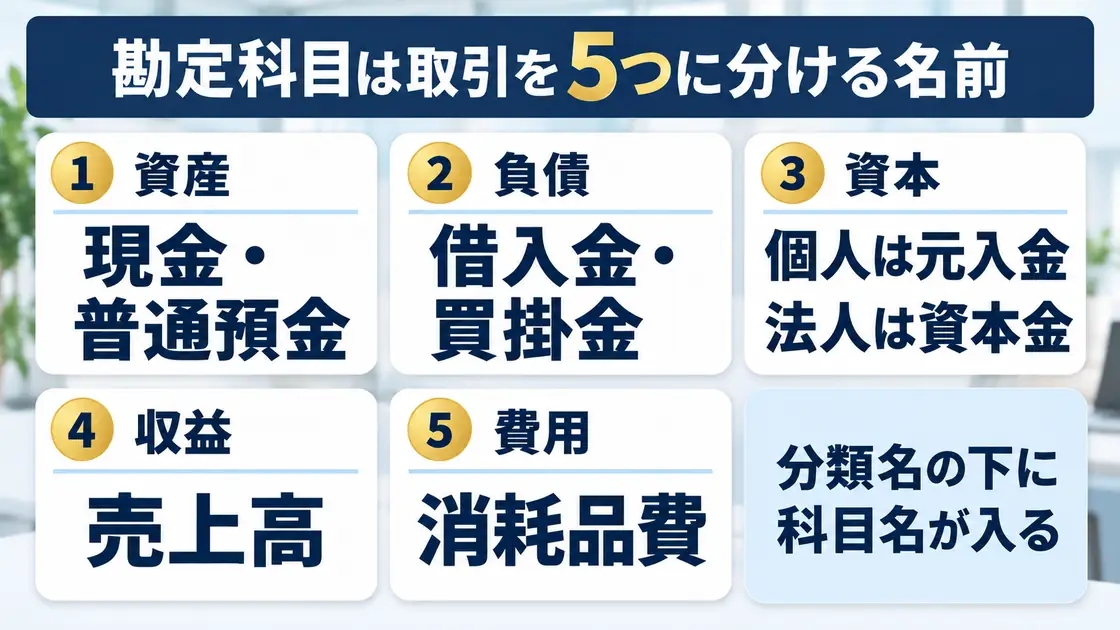
5つの分類には、それぞれ代表的な科目があります。細かい科目名より先に、どの分類に入る取引かを見てください。
- 資産:現金、普通預金、売掛金、車両運搬具など、事業が持っているもの
- 負債:買掛金、未払金、借入金など、あとで支払う義務があるもの
- 資本:事業の元手を表す分類。個人事業では元入金、法人では資本金が入ります
- 収益:売上高、雑収入など、事業のもうけを増やす側になるもの
- 費用:仕入高、給与手当、消耗品費など、もうけを得るためにかかったもの
代表的な科目の例は、会計ソフトのヘルプが挙げている分類に沿っています(2026年10月31日確認)。分類の名前と科目の名前は、階層が違います。資本が分類の名前で、その分類に入る個人事業の科目が元入金です。決算書や会計ソフトでは、資本のグループを純資産と呼びます。
年の途中で事業のお金が足りず、家計の現金を事業用へ回す取引は、元入金ではありません。国税庁の記帳資料は、家計用の現金を事業用に充てるような場合の科目として事業主借、事業用の現金を家計用に充てるような場合の科目として事業主貸を挙げています(2026年10月31日確認)。国税庁が令和7年分として出している青色申告決算書の書き方では、元入金は年の初めと終わりで同じ金額を記入するとされています(2026年10月31日確認)。年の途中の資金移動で元入金の金額が動くわけではありません。
お金が出入りしたかどうかと、収益か費用かは別の軸です。借入金が入金されても収益にはならず、まだ支払っていない買い物でも費用になる場合があります。
現金や普通預金も勘定科目です。たとえば事務用品を預金から払った取引では、費用の科目と、減った預金の科目の両方が動きます。費用の名前を1つ決めれば終わる作業ではありません。
5つのうち、名前探しに時間がかかりやすいのは費用です。ただ、支払いがいつも費用に入るとは限りません。費用に入るかどうかを先に判定しておくと、科目名を探す取引と、別の扱いになる取引を分けられます。
費用の科目を選ぶ前に、4つの判定を通す
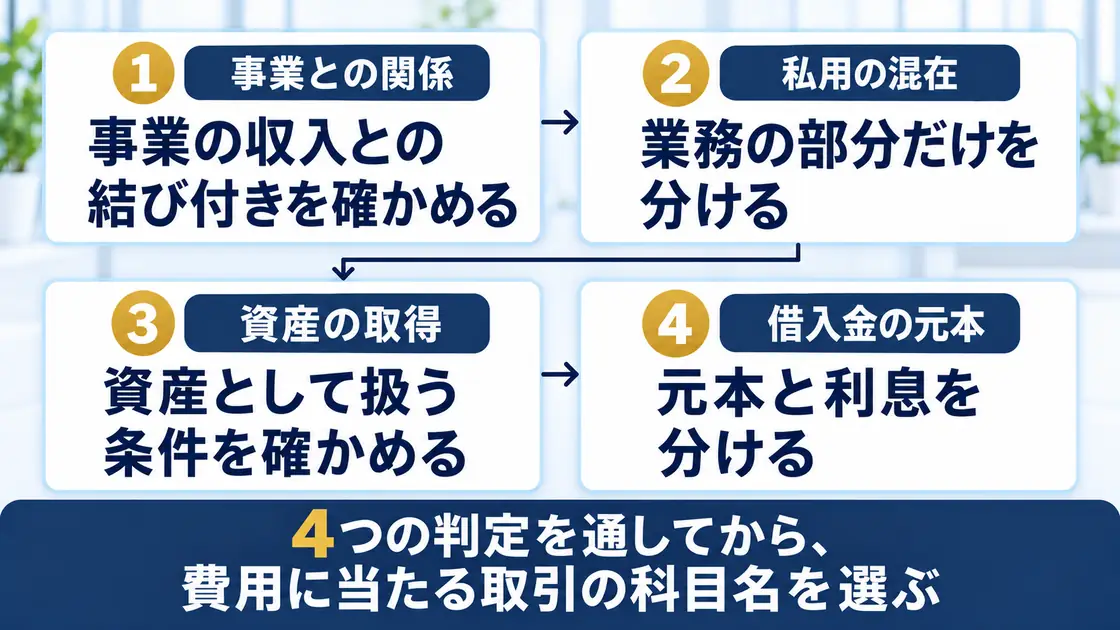
支払いの記録を見たら、費用の科目名を探す前に、事業との関係、私用の混在、資産の取得、借入金の元本の4点を判定します。4点の扱いは同じではありません。事業との関係は確かめ、私用は業務の部分だけを分け、資産の取得は条件を確かめ、借入金の元本は利息と分けます。
- 事業との関係:その支出が事業の収入を得るために必要だったかを確かめる
- 私用の混在:家庭で使う分が混ざっていないかを見て、業務の部分だけを分ける
- 資産の取得:何年も使うものを買っていないかを見て、資産として扱う条件を確かめる
- 借入金の元本:引落額に元本の返済が含まれていないかを見て、元本と利息を分ける
1つ目の事業との関係から見ます。必要経費になるのは、総収入金額を得るために直接要した費用と、その年に生じた業務上の費用です(国税庁、2026年10月31日確認)。販売費や一般管理費も業務上の費用に含まれ、引用した国税庁の資料は令和8年4月1日現在の法令等に基づく内容です。支払った相手や支払った口座ではなく、事業の収入との結び付きで考えます。
支払った年がそのまま経費の年になるとも限りません。必要経費となる金額は、その年において債務の確定した金額です。債務の確定によらない費用には、減価償却費が含まれます。
2つ目に見るのは、私用の混在です。家事上の費用は必要経費になりません。一つの支出が家事上と業務上の両方にかかわる費用は家事関連費と呼ばれ、国税庁は例として店舗併用住宅に係る費用を挙げています。家事関連費のうち必要経費になるのは、業務遂行上直接必要であったことが取引の記録などから明らかに区分できる場面に限られます。認められるのは、その区分できる金額の部分です(2026年10月31日確認)。
共用しているものを、感覚で何割かに分けることはできません。区分できる根拠を記録で示せる範囲が、必要経費になる部分です。
3つ目は資産の取得です。国税庁は、減価償却資産の取得に要した金額は、取得した時に全額必要経費になるのではないと説明しています(2026年10月31日確認)。使用可能期間の全期間にわたり分割して必要経費としていくべきものだとされています。少額のものには例外の定めもあります。何年も使うものを買ったときは、取得価額、使用を始めた日、用途、適用できる条件を集めてから確かめる取引として、いったん脇に置いてください。
4つ目は借入金の元本です。引落額をそのまま費用にはできません。業務用資産の購入のための借入金など、業務のための借入金の利息は必要経費になります(国税庁、2026年10月31日確認)。会計ソフトのヘルプでは、返済は借り入れたときと同じ科目の支出として登録し、利息は支払利息として同時に登録する形が案内されています(2026年10月31日確認)。元本の部分は借入金という負債の残高を減らす記録で、費用として扱うのは利息の部分です。
費用と決まったら、店名ではなく購入内容と用途から選ぶ
費用に当たると判断できた取引は、領収書の店名ではなく、何を買って事業のどこで使うのかを読んでから科目を選びます。同じ店で買っても、品目が違えば科目は分かれます。
会計ソフトのヘルプには、勘定科目の選択に関する法律はなく、選択や名称は任意とされていると書かれています(2026年10月31日確認)。ただし、ここでの任意は、税務上の取り扱いまで自由という意味ではありません。必要経費になるかどうかを決めるのは、科目名ではなく取引の実態です。
同じヘルプは、同じ内容の取引について以前使用したことのある科目を継続して用いることが大切だとしています。内容と大幅に乖離した名前は望ましくないとも書かれています。科目を選ぶときは、まず過去に同じ性質の取引をどう処理したかを探してください。
過去に使った科目が見つからない場合の分け方も案内されています。次のどれに当たるかを見る順番です(2026年10月31日確認)。
- 売るものやその材料の購入
- 売るもの以外の物品の購入
- サービスを受けて代金を支払ったもの
- 税金などの公的な費用の支払い
- 上のどれにも当たらないもの
候補が複数ある科目もあります。たとえば事務用の文房具は、消耗品費と事務用品費のどちらも候補になります(2026年10月31日確認)。複数の選択肢がある場合は、事業の中での方針を先に決めて使う形が案内されています。
用途を読むときに見るのは、次の3点です。どれもレシートや請求書の記載と、実際の使い方から読み取れる内容です。
- 何を買ったか(レシートや請求書の品目)
- 誰が使うか(事業か家庭か)
- どのくらいの期間使うか(使い切りか、何年も使うか)
3点が読み取れていれば、候補を絞る手がかりがそろいます。候補が残る場合は、過去の同じ内容の取引に合わせてください。
架空の6件で、同じ預金からの支払が分かれる理由
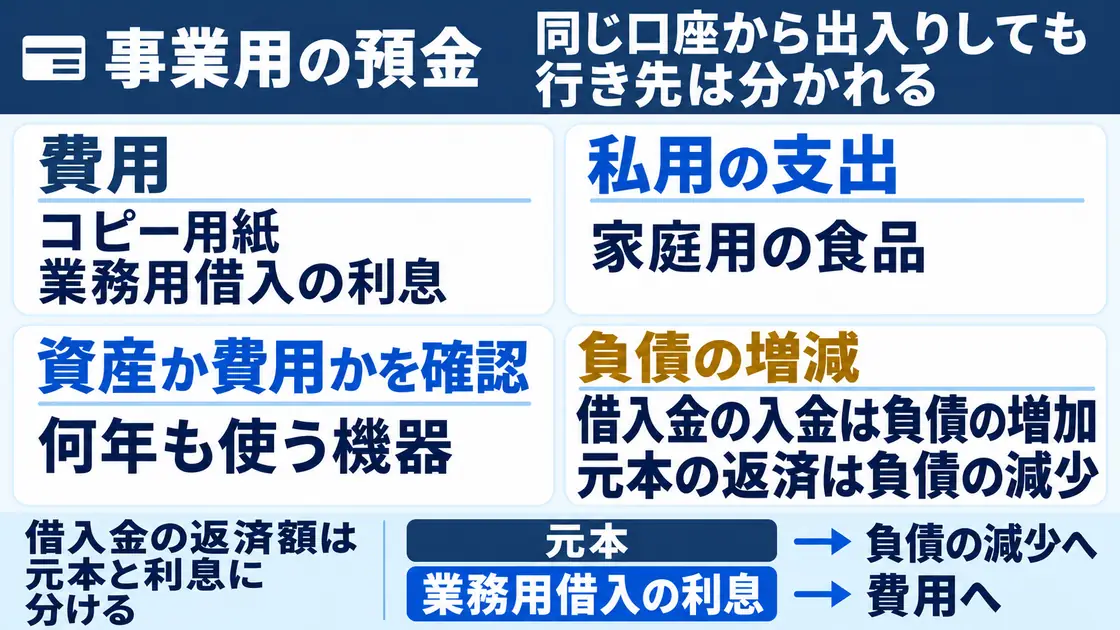
同じ事業用の預金から払っても、取引の中身が違えば行き先は分かれます。決まるのは口座の名義ではなく、何に使うものかという中身のほうです。
ここから使うのは、説明のために作った架空の個人事業の取引6件です。金額と件数は分類を説明するための仮定であり、実例でも統計でもありません。6件のうち5件は今月の取引で、借入金の入金だけが先月の取引です。
表の『分かれる先』の列は、5つの分類そのものではありません。費用に入るのか、私用なのか、確認が必要なのかという分かれ方を書いています。6件はいずれも事業用の預金が動きますが、EX85-02、EX85-03、EX85-04、EX85-06の行では預金の側を省き、相手になる科目の分かれ方だけを書いています。
| 取引 | 中身 | 分かれる先 | 科目の候補 | 判断に使う資料 |
|---|---|---|---|---|
| EX85-01 | 事務所で使うコピー用紙2,400円の支払 | 費用と、預金という資産の減少 | 消耗品費または事務用品費 | レシートの品目と使う場所 |
| EX85-02 | 家庭用の食品3,200円の支払 | 費用にしない私用の支出(事業主貸は資産の部に表示) | 事業主貸 | レシートの品目と使う人 |
| EX85-03 | 何年も使う事業用機器の購入 | 資産か費用かを確認する取引 | 器具備品などの資産、または費用 | 請求書、取得価額、使用を始めた日 |
| EX85-04 | 借入金の返済20,600円の引落 | 元本は負債の減少、利息は費用 | 借入金と支払利息 | 返済明細と契約書 |
| EX85-05 | 先月の借入金300,000円の入金 | 預金という資産と、借入金という負債の増加 | 借入金 | 入金明細と契約書 |
| EX85-06 | 中身の分からない支払1,800円 | 分類を保留する取引 | 候補を決めずに保留 | 領収書、請求書、注文履歴 |
分類まで確定できるのは、EX85-01、EX85-02、EX85-04、EX85-05の4件です。この4件で動くのは、資産と負債の科目、費用の科目、そしてEX85-02の相手になる事業主貸です。収益の科目は動きません。4件に売上などの収益に当たる取引がないからです。資本の科目も動かず、元入金が出てくる取引は4件にありません。
確定していない点が残るのは、EX85-03とEX85-06の2件です。2件とも事業用の預金が減ることは決まりますが、相手になる科目は保留します。EX85-03は取得価額や使用を始めた日が分からず、EX85-06は買った中身が分からないという違いがあります。足りないのは資料の記載ではなく、取引そのものの条件です。
EX85-01のコピー用紙2,400円は、今月その事務所で使う事務用品です。消耗品費と事務用品費のどちらにするかは、過去の同じ内容の取引に合わせます。預金が2,400円減る記録も同時に必要で、費用の科目だけでは記帳が終わりません。
EX85-02の家庭用の食品3,200円は、事業用の預金から払っても必要経費になりません。家事上の費用だからです。事業用の現金を家計用に充てる場合の科目は、先に挙げた事業主貸です。会計ソフトのヘルプでも、個人事業でプライベートの費用を支払った場合は事業主貸とされています(2026年10月31日確認)。支払った口座が事業用かどうかでは、必要経費になるかは決まりません。
国税庁の青色申告決算書は、もうけの計算をまとめる損益計算書と、資産や負債などの残高をまとめる貸借対照表に分かれています。令和7年分の青色申告決算書の書き方では、生活費などの家事上の費用を事業主貸に記載するとされています(2026年10月31日確認)。同じ年分の貸借対照表作成の手引きでは、事業主貸が損益計算書の費用ではなく、貸借対照表の資産の部に表示される科目として説明されています(2026年10月31日確認)。表示される場所は資産の側ですが、現金や売掛金のような財産や、第三者への貸付金と同じ意味ではありません。事業の資金から家計へ回した分を、費用に混ぜずに集めておく科目です。
EX85-03の機器は、何年も使う前提の買い物です。取得価額をこの例では決めていません。取得価額、使用を始めた日、用途、適用できる条件を集めるところまでが、この段階で決まることです。消耗品費へ一律に入れず、資産として扱うのかを確かめる取引として分けておきます。
EX85-04の返済明細は、元本20,000円と利息600円です。引落額は20,000+600=20,600円になります。20,600円をまとめて費用にすると、借入金の残高はいつまでも減りません。
EX85-05の入金は先月で、300,000円が事業用の預金に入っています。先月の300,000円から今月の元本20,000円を引くと、返済後の借入金の残高は280,000円です。利息600円は残高から引きません。残高は契約書と返済明細と突き合わせて確かめてください。
預金に300,000円が入ってきても、売上ではありません。預金という資産と、借入金という負債が同時に増える取引です。入金という動きだけで収益の科目を選ぶと、売上が実際より大きくなります。
EX85-06の1,800円は、金額の大小とは関係なく保留します。支払先や金額は、領収書や明細が残っていれば後からでも読み取れる内容です。ただし、どの資料まで確かめ、何がまだ分からないのかという調べた範囲は、手元の資料には書かれていません。中身を確かめないまま確定させると、調べた範囲が帳簿にも残らず、次に確認するときは資料をたどり直す手間が増えます。
決まらない取引は、雑費ではなく未確認として残す
用途が読み取れない支払は、雑費へ入れて確定させず、未確認のまま残します。残すときは、確かめる資料と照会先を書き添えてください。
EX85-06の1,800円であれば、まず手元の領収書、請求書、注文履歴、カードや口座の明細で品目を探します。証憑に何が書かれているかを見るときは、領収書とレシートで確かめる記載内容も参考になります。
資料を見ても品目が分からないときは、買った本人や取引先へ事実を確認します。事実が分かっても必要経費になるか判断できない場合は、税理士や所轄の税務署へ照会してください。科目名の選び方と、必要経費になるかの判断は別の問題です。
未確認のまま残すときに書いておくのは、次の3点です。書く場所は、帳簿の摘要欄でも別のメモでも構いません。
- 候補にした科目と、その理由
- 根拠にした資料の名前(領収書、請求書、注文履歴など)
- まだ分からないことと、誰に確かめるか
3点が分かれていれば、月末や申告前にまとめて確認するときの出発点が分かります。分からない取引が1件残っていること自体は、記帳が失敗した状態ではありません。
よくある5つの取り違えと、戻り先
科目選びでつまずく形は、次の5つに分かれます。戻り先を先に決めておくと、迷ったときに次に見る資料が決まります。
- 同じ店の買い物をまとめて同じ科目に入れる取り違え:レシートの品目と、事業での使い道へ戻る
- 科目名を変えれば経費にできると考える取り違え:必要経費の条件と取引の実態を、科目名とは別に確認
- 家庭と事業で共用している費用を全額計上する取り違え:記録から明らかに区分できる業務の部分だけを確認し、感覚での割り振りを避ける
- 借入金の入金を売上、返済の総額を経費とする取り違え:契約書と返済明細で元本と利息を分け、借入金の残高を照合
- 過去の処理をそのまま引き継ぐ取り違え:用途と条件が同じかを確かめ、合わない場合は修正の方法を税理士へ照会
戻り先は3つに整理できます。品目や用途の事実は資料と買った本人へ、科目の決め方は過去の同じ性質の取引へ、必要経費になるかの判断は税理士や所轄の税務署へ戻します。
過去の処理を引き継ぐ判断は、同じ内容の取引に同じ科目を使うという考え方と矛盾しません。確かめるのは、用途と条件が本当に同じかどうかです。過去の処理が適切でなかった場合は、同じ形で続けずに修正の方法を相談してください。
手元の1件から、分類の順番を試す
最後に、手元の取引を1件だけ選んで、この順番で考えてみてください。たまっている取引をまとめて片付けなくても構いません。
- 何を買ったか、誰が使うか、どのくらいの期間使うかを書き出す
- 事業の収入との結び付き、私用の区分、資産として扱う条件、元本と利息の分離を確かめる
- 費用なら、過去の同じ内容の取引で使った科目を探す
- 決まらない点は、資料の名前と確かめる相手を書いて残す
1件を通すと、自分の事業でどの判定に引っかかりやすいかを書き出せます。全部の科目を覚える必要はありません。
科目選びの迷いは、科目名を知らないことから来るとは限りません。支払いをすべて費用として扱おうとすると、どの費用の名前にも当てはまらない取引が残ります。資産、負債、資本、収益、費用という5つの行き先を思い出してください。事業との関係、私用の区分、資産の取得、借入金の元本を判定してから、費用の名前を探します。この順番にすると、費用の科目名を探す取引と、別の扱いになる取引を分けられます。
それでも決まらない取引は、候補と未確認を分けて書き残してください。次に確かめる相手と資料が書かれていれば、翌月の記帳で続きから確認するための手がかりになります。
Q&A
Q1. 仕事用の口座から払えば、その支払は経費になりますか。
支払に使った口座では決まらず、国税庁の説明では家事上の費用は必要経費になりません(2026年10月31日確認)。家庭と事業の両方にかかわる家事関連費は、業務遂行上直接必要であったことが取引の記録などから明らかに区分できる場面に限り、その区分できる金額が必要経費になります。感覚で何割かに割り振る形は使えません。記事の架空例では、事業用の預金から払った家庭用の食品3,200円を必要経費にせず、個人事業の帳簿で使う科目として事業主貸を挙げています。事業主貸は損益計算書の費用ではなく、青色申告決算書の貸借対照表で資産の部に表示される科目です(2026年10月31日確認)。
Q2. 借入金の返済は、引き落とされた金額をそのまま経費にしてよいですか。
引落額をそのまま費用にはできません。業務用資産の購入のための借入金など、業務のための借入金の利息は必要経費になります(国税庁、2026年10月31日確認)。会計ソフトのヘルプでは、返済は借り入れたときと同じ科目の支出として登録し、利息は支払利息として同時に登録する形が案内されています(2026年10月31日確認)。記事の架空例では、引落額20,600円を元本20,000円と利息600円に分け、元本は借入金の残高を減らす記録として扱っています。借入金が入金されたときも、収益ではなく借入金として記録します。
Q3. 何を買ったか分からない支払明細が残ったまま、記帳を進めてよいですか。
進めて構いません。ただし、中身を確かめずに雑費へ入れて確定させる形は避けてください。候補にした科目と理由、根拠にした資料の名前、まだ分からないことと確かめる相手の3点を書いて残します。領収書、請求書、注文履歴、カードや口座の明細で品目を探し、それでも分からない場合は買った本人や取引先へ事実を確認してください。必要経費になるかの判断が付かないときは、税理士や所轄の税務署へ照会する流れになります。