

作った請求書を送る直前に、書いた項目で足りているのか不安になり、手が止まることがあります。
請求書には、法律で決まった統一の様式がありません。書き方が自由な分、何を書けば足りるのかが見えにくくなります。目安になるのは、相手が取引の中身と支払い方法を確認できるかどうかです。ここで分けて整理するのは、三つの層です。どんな取引でも土台になる基本項目、支払いを止めないために足したい項目、そして消費税の適格請求書に求められる項目。送る前に確認する順番と、間違いに気づいたときの直し方も順に並べます。
- 請求書に法律で決まった様式はなく、取引の事実と請求内容、支払条件を相手が確認できるかが軸になります。
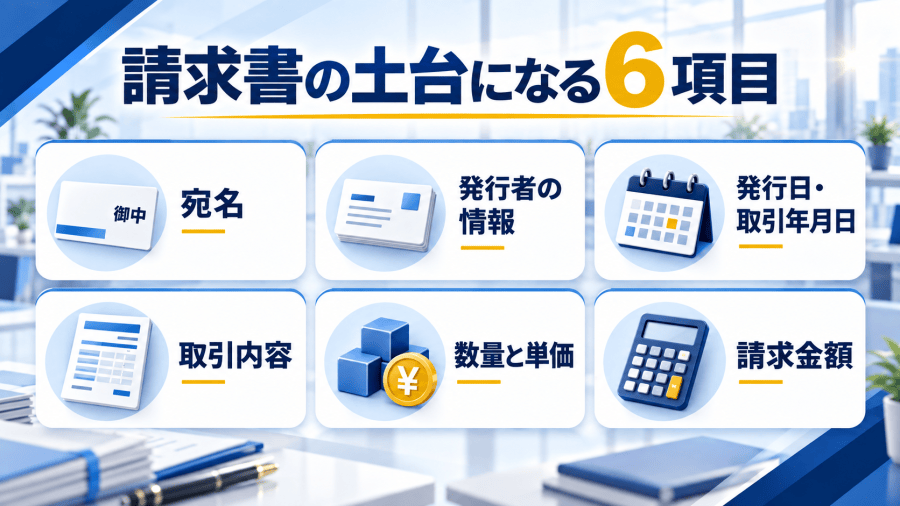
- 土台は、宛名、発行者の情報、発行日または取引年月日、取引内容、数量と単価、請求金額の6項目です。
- 請求書番号、支払期限、振込先、振込手数料の扱いは法律上の必須ではありませんが、書くと確認と問い合わせが減ります。
- 適格請求書は登録を受けた事業者だけが発行でき、登録番号や税率ごとの区分など、国税庁が示す6項目が必要になります。
- 送る前は宛名、発行者、日付、内容、金額、支払条件の順に上から見て、送った現物の控えを残します。
請求書は、取引の中身と支払い方法を相手に伝える書類
請求書とは、いつ、何を、いくらで提供し、どう支払ってほしいかを相手へ伝える書類です。決まった用紙や様式は、法律で統一されていません。手書きでも、表計算ソフトでも、クラウドの請求サービスでも構いません。
では、有効な請求書とは何か。支払う側の流れで考えると、見当がつきます。相手は請求書を見て、契約や納品の内容と合っているかを確かめ、社内の承認へ回し、振込を手配する流れです。この流れのどこかに確認できない情報があると、そこで止まります。
だから、項目の抜けは、無効かどうかより先に、入金が遅れるかどうかに効きます。書類の名称や体裁より、取引内容と必要な情報が読み取れることのほうが大事です。
もう一つ、消費税の扱いは別の話として考えます。取引先が仕入税額控除を使う場合、その根拠になる請求書は適格請求書の要件を満たす必要があります。仕入税額控除とは、受け取った消費税から支払った消費税を差し引いて納める仕組みのことです。適格請求書の記載事項は制度で決まっているため、後半でまとめて扱います。
整理すると、請求書の項目は三つの層に分かれます。土台になる基本項目、支払いを止めないために足したい項目、そして適格請求書として求められる制度上の項目です。順番に見ていきます。
土台になる基本の6項目
相手が内容を確認できる請求書には、だいたい同じ顔ぶれの項目が並びます。まずは次の6つを埋めるところから始めましょう。
- 宛名:請求先の会社名や屋号を正式名称で書きます。株式会社が前につくか後ろにつくかも、そのままそろえたい部分です。部署名や担当者名を添えると、相手の社内で回りやすくなります。
- 発行者の情報:自分の屋号または氏名、住所、連絡先も必要です。押印は法律上の必須ではありませんが、取引先の慣習で求められることもあります。
- 発行日または取引年月日:いつの取引かが分かる日付です。相手の締め日に合わせると、支払いのサイクルに乗せやすくなります。
- 取引内容:何を提供したのかを、相手が読んで分かる言葉で書きます。「作業一式」だけだと、社内の確認で止まることがあります。
- 数量と単価:単位をそろえ、数量と単価を掛けた額が金額欄と合うようにします。時間、個、式など、見積書と同じ単位を使うと照合が早くなります。
- 請求金額:小計、消費税額、合計を分けて書きます。税込か税抜かが一目で分かる形にします。
基本の6項目がそろっていれば、相手は「誰から誰へ、いつの、何の請求か」を読み取れます。逆に一つでも抜けると、その項目を確かめるための問い合わせが往復します。
押印の扱いは、迷いやすい部分です。角印を押す商慣習は残っていますが、印がないと請求書として成立しない、という決まりはありません。取引先の社内ルールで求められる場合に合わせる、という順番で考えます。
支払いを止めないために足したい項目
次に挙げる項目は、法律上の必須ではありません。ただ、書いておくと相手の確認が減り、入金の遅れも起きにくくなります。
- 請求書番号:自分の控えと相手の管理をつなぐ番号です。年月と連番を組み合わせると、あとで探しやすくなります。
- 支払期限:契約や取引条件で決めた日付を書きます。請求書側で新しい期限を作らないようにします。
- 振込先:金融機関名、支店名、口座種別、口座番号、口座名義まで入れます。名義のカナ違いは、入金エラーの原因になりやすい箇所です。
- 振込手数料の扱い:どちらが負担するかは、請求書ではなく取引条件で決まります。合意した内容を備考へ書き写す形にします。
- 連絡先:請求内容の問い合わせ先として、メールアドレスか電話番号を添えます。
- 備考:発注番号、納品書の番号、分割の予定など、相手が照合に使う情報を置きます。
振込手数料の負担は、もめやすい項目の一つです。請求書に「振込手数料はご負担ください」とだけ書いても、相手の社内ルールが優先されることがあります。結果として、手数料を差し引いた金額で入金される場合もあります。順番としては、見積もりや取引条件を決める段階で合意し、その内容を請求書の備考へ書き写します。請求書は交渉の場ではなく、決まったことを確認する書類です。
請求書番号も、地味ながら効きます。「先月の請求書の件で」と問い合わせが来たときに、番号があれば一発で特定できます。訂正版を送る場面でも、どちらが新しいのかを番号で伝えられます。
適格請求書(インボイス)に必要な6項目
ここからは消費税の話です。適格請求書とは、決められた事項を記載した請求書や納品書のことで、インボイスとも呼ばれます。取引先が仕入税額控除を使う場合、その根拠として必要になる書類です。
大前提があります。適格請求書を発行できるのは、税務署へ申請して登録を受けた適格請求書発行事業者だけです。登録していない場合、登録番号の欄は書けません。番号がない請求書がただちに無効になるのではなく、取引先の消費税の計算で扱いが変わります。
国税庁が示す適格請求書等の記載事項は、次の6つです。
- 適格請求書発行事業者の氏名または名称、および登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である場合はその旨)
- 税率ごとに区分して合計した対価の額(税抜または税込)、および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
普通の請求書との差が出るのは、4番と5番です。8%と10%の取引が混ざる場合、金額をまとめて一行にできません。8%分の合計と10%分の合計を分け、それぞれの消費税額も分けて書きます。
3番に出てくる軽減税率とは、一部の品目に適用される8%の消費税率のことです。自分の取引が対象になるかどうかは、国税庁の案内で確認してください。書き方としては、対象の行に「※」などの印を付け、欄外に「※は軽減税率対象」と添える形が広く使われています。
消費税額の端数処理にも決まりがあります。計算の細かい条件で迷ったら、税理士へ相談するのが早いです。
なお、一枚の請求書にすべてを載せる必要はありません。国税庁の通達では、書類の名称を問わず、相互の関連が明確な複数の書類全体で記載事項を満たせばよいとされています。たとえば、納品書に取引内容と税率ごとの区分を書き、請求書に期間の合計と登録番号を書く分け方です。条件は適格請求書発行事業者の義務に関する通達で確認できます。
どの情報をどの書類に載せるかで迷うときは、書類の役割から整理すると早いです。見積書・納品書・請求書の役割の違いを押さえておくと、分担の判断がぶれにくくなります。

請求書を作る7つの手順
項目が分かったら、作る順番も決めてしまうと早いです。毎回同じ順で進めると、確認の抜けが減ります。
- 取引条件を確認する:契約書、見積書、発注書で、金額、締め日、支払期限、振込手数料の負担を見ます。
- 宛名を確認する:正式名称、部署、担当者名。前回の請求書から写すときは、社名や担当者の変更も見ます。
- 明細を作る:日付、内容、数量、単価の順に並べ、納品書と突き合わせられる細かさにします。
- 税額を確認する:税率ごとに分かれているか、小計と消費税と合計が計算に合うかを見ます。
- 支払条件を書く:支払期限、振込先、手数料の扱い。決めたことをそのまま書きます。
- PDFにして送る:編集できる形式のまま送らず、PDFへ変換します。ファイル名には日付、発行者、請求書番号を入れます。
- 控えを保存する:送った現物のPDFを、そのまま保存します。
7番目の控えについて、補足があります。会計ソフトで「あとから出力すればいい」と考えると、困る場面が出てきます。取引先の情報や単価を更新したあとに再出力すると、送った内容と違う書類が控えになるためです。送信したPDFそのものを、日付入りのファイル名で残しておきます。
ファイル名も、相手の手間に直結する部分です。「請求書.pdf」が複数届くと、保存先で上書きされたり、探せなくなったりします。日付、発行者、請求書番号を並べる形にしておくと、相手も自分も探す手間が減ります。
そのまま使える請求書の記載例
並べ方に迷うときは、次の形をひな形として使ってください。【 】の中を、自分の取引の情報へ置き換えます。金額、日付、登録番号は取引ごとに変わる部分なので、ここでは空欄の形にしてあります。
請求書
請求書番号:【INV-2026-001】 発行日:【発行日】
【株式会社〇〇】御中
【部署名・担当者名】様
下記のとおりご請求申し上げます。
ご請求金額(税込):【金額】円 / お支払期限:【支払期限】
〈明細〉
【取引日】/【〇〇制作費】/【1】式/【金額】円/税率【10%】
【取引日】/【※軽減税率対象品目】/【1】式/【金額】円/税率【8%】
※は軽減税率対象
10%対象:小計【金額】円 消費税【金額】円
8%対象:小計【金額】円 消費税【金額】円
合計:【金額】円
〈お振込先〉【銀行名】【支店名】/【普通】/【口座番号】/【口座名義カナ】
振込手数料:【貴社ご負担/当方負担】(【取引条件で合意した内容】のとおり)
〈発行者〉【屋号または氏名】/【住所】/【メールアドレス】/【電話番号】
登録番号:【T+13桁の番号】
お問い合わせ先:【担当者名・連絡先】
【 】が置き換える場所です。請求書番号は自分の管理用の連番、発行日は取引先の締め日に合わせた日付にします。支払期限は、契約や取引条件で決めた日付をそのまま入れます。明細の言葉は、納品書と突き合わせられる表現へ直してください。登録を受けていない場合は、登録番号の行ごと削ります。
調整のポイントは二つあります。一つは、振込手数料の行を、決まったことの書き写しにすること。合意していない負担を、この行で新しく作らないようにします。もう一つは、軽減税率の対象がない取引なら、8%の行と軽減税率の注記を消すことです。税率が10%だけなら、区分は一つで足りるはずです。
送る前に上から確認する順番
作り終えたら、送信の前に、上から目で追う時間を取ります。順番を決めておくと、毎回同じ場所を同じ順で見られます。
- 宛名:正式名称、株式会社の位置、部署名と担当者名
- 発行者:屋号または氏名、住所、連絡先、登録番号(登録している場合)
- 日付:発行日が相手の締め日に合っているか
- 内容:請求の対象期間が、契約や納品の期間と合っているか
- 金額:数量と単価の掛け算、税率ごとの区分、税込と税抜の表記
- 支払条件:支払期限、振込先、振込手数料の扱い
- 控え:送るPDFと同じものを保存したか
上から確認する順番にも、理由があります。宛名と発行者を間違えると、相手の社内で処理が始まりません。日付と内容がずれていると、請求の対象が合わず差し戻しになります。金額と支払条件は、入金の額と時期にそのまま響きます。影響の大きい順に並べておけば、時間がない日でも上から三つは確認できます。

間違いに気づいたときの直し方
送ったあとに誤りが見つかっても、同じファイル名で黙って送り直すのは避けます。相手の手元に二つの請求書が並び、どちらが正しいのか分からなくなるためです。手順は四つあります。
- 連絡する:どの請求書の、どこが、どう違うのかを先に伝えるのが早いです。
- 訂正版を作る:請求書番号に枝番を付けるか新しい番号を振り、訂正版と分かる表記を入れます。
- 差し替えを依頼する:前に送った請求書は破棄してほしい旨を、本文へ書き添えます。
- 控えを両方残す:誤った版と訂正版の両方を保存し、経緯が追える状態にします。
相手がすでに支払いの処理を進めている場合は、対応が変わります。社内の承認が済んでいると差し替えに手間がかかるため、まず連絡し、どう直すのが相手にとって楽かを聞くほうが早いです。金額が多すぎた場合の直し方は、差額の返金や次回請求での調整などです。
訂正版のファイル名には、日付と訂正版であることを入れておきます。相手の経理は、届いたファイルを並べて最新の1枚を選びます。名前で新しさが分かれば、古い版のまま処理が進む事故を防げるはずです。
なお、適格請求書の記載事項に誤りがあった場合の直し方には、制度上の決まりがあります。消費税や源泉徴収に関わる訂正も含め、判断に迷うときは国税庁の案内を見るか、税理士へ確認してください。
請求書でよくあるミス
つまずき方には型があります。よく見かけるのは、次の8つです。
- 宛名違い:前株と後株の取り違え、旧社名のまま送付、部署名の誤り
- 請求期間の違い:締め日をまたいだ取引が混ざり、契約の期間とずれます
- 税込と税抜の混在:明細は税抜、合計は税込のまま並び、どちらの金額か読み取れません
- 振込先の漏れ:口座名義のカナが抜け、入金の手前で問い合わせが起きます
- 支払期限のずれ:契約と違う期限を書き、相手の支払サイクルから外れた入金になりがちです
- 登録番号の転記違い:桁の抜けや誤りがあり、相手の確認作業が増えます
- ファイル名が曖昧:「請求書.pdf」のまま送り、保存先で埋もれます
- 控えの未保存:送った現物が手元になく、問い合わせのたびに作り直します
影響が大きいのは、宛名と請求期間の二つです。宛名が違うと、相手の会計システムに登録できず、差し戻しになります。請求期間がずれると金額の再計算が必要になり、次の締めまで支払いが持ち越されることもあります。
あとから効いてくるのは、控えの未保存です。送った直後は困りませんが、数か月後に内容を聞かれたときに、根拠が出せません。保存は、送信した直後にその場で済ませてしまうのが一番楽です。
まとめ:次に送る1枚を上から確認するところから
請求書に決まった様式はありません。判断の軸は、取引の事実と請求内容、支払条件を相手が確認できるかどうかです。項目を三つの層で考えると、迷いが減ります。土台の基本6項目、支払いを止めないために足したい項目、そして適格請求書として求められる制度上の6項目です。
適格請求書のほうは、登録を受けた事業者だけが発行できます。登録番号、税率ごとに区分した対価の額と適用税率、税率ごとの消費税額などを、国税庁の記載事項に沿ってそろえます。一枚に収まらない場合は、納品書と組み合わせる方法もあります。
今日できることは一つです。次に送る請求書を1枚だけ開き、宛名、発行者、日付、内容、金額、支払条件の順に上から確認します。抜けが見つかったら、その項目をひな形へ足しておきます。次の1枚は、同じところで止まりません。
Q&A
Q1. 手書きの請求書でも受け取ってもらえますか。
様式の定めがないため、手書きでも請求書として使えます。ただし金額や口座番号の読み間違いが起きやすいので、数字は特に丁寧に書いてください。適格請求書として使う場合は、登録番号や税率ごとの区分がそろっているかを送る前に確認します。
Q2. 登録番号がない請求書を送ってもよいですか。
登録を受けていなければ登録番号は書けませんが、請求書そのものは発行できます。取引先の消費税の計算で扱いが変わるため、取引を始める段階で登録の有無を伝えておくと、あとの確認が減ります。
Q3. 請求書と納品書で記載事項が分かれていても大丈夫ですか。
相互の関連が明確な複数の書類全体で記載事項を満たしていれば、適格請求書として扱えます。納品書の番号を請求書の備考に書くなど、どの書類とつながっているかが相手に分かる形にしてください。

