

財布とカバンと机の上に領収書が散らばり、月末にまとめようとして手が止まることがあります。紙とメール添付が混ざり、どれを処理済みにしたのかも思い出せません。整理の方法を調べても、置き場を増やす話で終わってしまいがちです。
たまらない状態は、受け取った直後の入口を2か所に決め、処理の状態を3つに絞ると作りやすくなります。紙と電子を1件1行の記録へ並べ、紙はトレーへ、電子は月別のフォルダへ入れる形です。ここでは仮定の3件を使い、受領から経費処理の担当へ渡すまでの流れを追います。
- 領収書の入口は2か所だけにします。紙は回収トレー、電子は月別の共有フォルダです。
- 処理の状態は未整理・確認待ち・引渡し済みの3つに絞り、保存先とは別の情報として扱います。
- 紙と電子を1件1行の整理メモへ並べ、紙は通番を書いたポケット、電子は通番を先頭に付けたファイル名で元の領収書までたどれるようにします。
- 週に1回の確認日と担当を決め、足りない項目がなくなった分だけを経費処理の担当へ渡して、引渡し日を整理メモへ書きます。
- 用途が分からない分は推測で埋めず、確認先と回答期限を付けて確認待ちに残します。電子で受け取った分は、紙に印刷しても元データを消しません。
領収書がたまる理由の一つは、入口と処理状態が決まっていないこと
領収書がたまる理由としてよくあるのは、受け取ったものを入れる入口と、処理の進み具合を示す状態が決まっていない点です。置き場を増やす前に入口を2か所、処理状態を3つに決めると、1件あたりの迷いが減りやすくなります。ほかにも、立替金の精算が遅い、担当が決まっていないなど、別の詰まりが重なる場合もあります。
整理で混ざりやすいのは、保存先と処理状態の2つです。保存先は、領収書が紙の封筒か共有フォルダかという置き場所のことです。処理状態は、人の作業がどこまで終わったかという進み具合を表します。2つを1つの箱でまとめると、封筒に入れただけで処理が終わったつもりになりやすくなります。
入口は2か所です。紙で受け取った領収書は、机の上に広げずに回収トレーへ入れます。メールの添付やサイトからのダウンロードで受け取った領収書も同じ扱いです。受け取った日のうちに、共有フォルダの受領月フォルダへ元データのまま保存します。
元のメールは、消さずに残してかまいません。保存するのは添付されていた元データで、メールを片付けること自体は完了の条件に入りません。気づかずに受信箱へ残った分は、確認日に拾います。
電子で受け取った領収書を紙に印刷しても、元データの保存の代わりにはなりません。電子で授受した取引情報は、電子取引データとして保存することが必要になります。紙の印刷物で置き換えることはできません(国税庁「電子取引データを適切に保存できていますか」2026年10月23日確認)。保存の要件には、改ざん防止の措置、画面や書面で読める状態の備え、日付と金額と取引先での検索への対応が入ります。日付と金額と取引先をファイル名へ入れる工夫は検索への対応例の1つで、保存の要件すべてを満たした証明にはなりません。
処理状態は、次の3つに絞ります。名前が表すのは、作業の細かさではなく、引き渡したかどうかと、止まっている理由です。ここでは3つで進め、件数や関わる人が増えて区別が必要になったときに、状態を足すかどうかを担当と決める形にします。
- 未整理:入口へ入れたあと、確認待ちにも引渡し済みにもなっていない状態。日付、金額、支払先、何を買ったかの4点を読む前の行と、4点がそろって引渡しを待つ行が入ります
- 確認待ち:4点のどれかが足りず、確認先と回答期限を付けて止めている状態
- 引渡し済み:足りない項目がなくなり、経費処理の担当へ渡して引渡し日と渡した先を記録した状態
状態が動く向きは3通りです。未整理から確認待ちへ、未整理から引渡し済みへ、確認待ちから未整理へ戻る動きです。未整理は引渡し前の行を受ける置き場なので、確認が済んだ行が未整理へ戻っても後戻りではありません。
足りない項目がない未整理は、経費処理の担当へ渡して引渡し日を書いた時点で引渡し済みになります。渡すのが翌週になる場合、その間も未整理のままです。4点のどれかが足りない未整理だけが確認待ちへ回ります。確認待ちは、足りない項目が確認できた時点で未整理へ戻し、渡したあとに引渡し済みにします。
回答が届いただけでは、引渡し済みにはなりません。期限より前に回答が届いた場合も、足りない項目が埋まったかどうかで判断します。用途が特定できない回答だったときは、確認待ちのままにします。
期限を過ぎた確認待ちも、再照会しても状態は変わりません。動かすのは回答期限の日付と、足りない項目の欄だけです。推測で用途を埋めて引渡し済みにはしません。
引渡し済みは、記帳や承認や支払が終わったという意味ではありません。経費処理の担当が見られる形にして、渡した日付を記録したところまでを指す呼び名です。整理の担当と経費処理の担当が同じ人であっても、渡した日付だけは書き残します。

始める前にそろえる、4つの置き場と整理メモと担当
最初にそろえるのは、紙の回収トレー、月別の封筒、電子の共有フォルダ、確認待ちのクリップの4つの置き場です。このうち入口になるのは、回収トレーと共有フォルダの2つです。あわせて、記録用の整理メモを1枚と、紙の原本を1枚ずつ入れる透明ポケットを用意し、週に1回の確認日と、その日に手を動かす担当を1人決めます。
- 紙の回収トレー:机の上の1か所。紙の領収書を入れる唯一の入口で、ポケットに入れた紙も封筒かクリップへ移すまでここに置きます
- 月別の封筒:受領月だけを書いた封筒。表記は「2026-10」の形にそろえ、4点がそろった紙の原本をポケットごと保管します
- 電子の共有フォルダ:受領月で分けたフォルダ。表記は封筒と同じ「2026-10」で、電子の入口と保存先を兼ねます。受け取った日のうちに保存できるよう、最初に作ります
- 確認待ちのクリップ:足りない項目がある紙をポケットごと挟む場所。封筒とは別の置き場
整理メモは置き場ではなく、記録そのものです。受け取った領収書を1件1行で書く一覧にし、紙と電子を同じ一覧へ並べます。どの行にも、通番、受領日、受け取り方、元資料の在りか、金額、支払先、処理状態の7つを書きます。
通番は、受領月と連番の組み合わせです。「2026-10-01」のように付け、同じ番号を書いた透明ポケットへ紙の原本を1枚ずつ入れます。原本へ直接書き込まないので、印字された内容は隠れません。同じ日に同じ金額を同じ支払先へ払った紙が2枚あっても、封筒の中でポケットの番号が違うため、1枚ずつ取り出せます。
在りかの欄へ書くのは、紙なら回収トレーか封筒かクリップのどれか、電子なら通番を先頭に付けたファイル名です。紙を別の置き場へ移したら、在りかの欄も同じ日に書き替えます。電子は共有フォルダから動かさないため、在りかの欄はファイル名のままです。ファイル名の付け方は運用の選択で、中身は変えず、保存の要件を満たした証明にもなりません。
金額や支払先が読み取れないときは、推測せずに「不明」と記します。4点を読み終えた行には、足りない項目の欄へ「なし」か足りない項目の名前を書き、名前が入った行には確認先と回答期限を足してください。あとで確認が取れたら項目ごとに書き替え、分かった金額や支払先は「不明」と記した欄を実際の値へ直し、分かった用途は足りない項目の欄へ書き添えます。足りない項目の名前は確認が取れた分だけ消し、欄を「なし」にできるのは4点がすべてそろったときだけで、残りがある間は確認待ちのまま引渡し日も空けておきます。引渡し済みの行には引渡し日と渡した先を書き足し、どの行でも欄の数をそろえるために読み取れた情報を省くことはしません。
封筒とフォルダを受領月で分けるのは、勘定科目で分けないためです。勘定科目の判断は経費処理の担当や税理士の領域にあたります。仕分けの軸として使うのは受領月と処理状態の2つだけで、整理メモに記録する項目を2つに減らすという意味ではありません。科目別のインデックスを先に作ると、1件ごとの判断が増えます。
確認日は、まず週に1回から決めてみてください。例として毎週金曜に置くと、月末にまとめる状態を避けやすくなります。毎週金曜という曜日は運用の例で、法令で決まった期限ではありません。件数が多い月や締めの期限が近い月は、回数を増やすほうが回りやすくなります。担当は1人に決め、担当を替えるときは整理メモに次の確認日と名前を書き足します。
受領から引渡しまでの5つの手順
手順は5つです。受領時に入口へ入れる、確認日に対象を整理メモへそろえる、記載と用途を読む、保存先と処理状態を決める、引渡しの範囲と日付を記録する、の順番です。
- 受け取った当日に入口へ入れます。紙は回収トレーへ、電子は共有フォルダの受領月のフォルダへ、元データのまま移すだけです。通番を振るのは次の手順なので、この時点では番号を気にしません。
- 確認日には、回収トレーの紙を全部取り出し、整理メモの既存行と照合して未記録の分だけ行を足します。足した行に通番を振り、同じ番号を書いたポケットへ紙を1枚ずつ入れてからトレーへ戻します。電子も、フォルダに保存されていることと整理メモに行があることは別です。受領月のフォルダを開いて対象の領収書データがそろっているかを確かめ、保存漏れがあればその分だけ保存します。そのうえで在りかの欄のファイル名と突き合わせ、行がない分だけ足して、ファイル名の先頭へ通番を付けます。元のメールは消さなくてかまいません。
- 1件ずつ、日付、金額、支払先、何を買ったかの4点を読みます。4点がそろった行は、足りない項目の欄へ「なし」と書きます。読み取れない項目があれば、推測せずにその項目の名前を書き、金額や支払先なら整理メモのその欄にも「不明」と記します。
- 足りない項目の欄が「なし」になった紙は、ポケットごと受領月の封筒へ移し、在りかの欄を封筒に書き替えます。電子は共有フォルダに置いたままで、在りかの欄もファイル名のままです。項目の名前が残った紙は、ポケットごと確認待ちのクリップへ挟み、在りかの欄をクリップに書き替えます。電子で項目の名前が残った分は共有フォルダに残し、どちらも整理メモの状態を確認待ちに変えて確認先と回答期限を書き足してください。
- 引渡しでは、足りない項目の欄が「なし」で引渡し日が空の行を選び、その通番を伝えます。紙は受領月の封筒から同じ通番のポケットを取り出し、電子は共有フォルダの該当ファイル名を示して経費処理の担当へ渡してください。担当が内容を確かめたら、紙の原本はポケットごと受領月の封筒へ戻して保管を続けます。在りかの欄は封筒のままで、書き替えは要りません。渡したあとに、その行へ引渡し日と渡した先を書き、状態を引渡し済みにします。確認先の回答を待っている行と、すでに引渡し日が入っている行は渡しません。
1つ目の手順が続くかどうかで、残りの4つの負担が変わります。受け取った紙をその場でしまう動作を、帰社や帰宅のときの手順へ結び付けておきます。上着やカバンから財布を出すタイミングで、領収書もトレーへ移す形です。
5つの手順のうち、手が止まりやすいのは3つ目です。レシートと手書きの領収書では、4点の書かれ方が違います。どちらにどの情報が載るかは、領収書とレシートの記載内容の違いでまとめています。
4点のうち読み取れないことが多いのは、何を買ったかです。店名と金額だけのレシートは、時間がたつと用途を思い出しにくくなります。読み取れないまま自分の判断で科目を当てるより、確認待ちへ回すほうが後の手戻りが減ります。
仮定の3件を仕分けた、10月16日時点の完成例
完成例は、2026年10月に受け取った3件を1回の確認日で仕分けた形です。引渡し済みが2件、確認待ちが1件、未整理が0件になります。金額と日付は説明のために置いた仮定の値で、実際の集計ではありません。
確認日の朝の状態は、次のとおりです。Bは受け取った日の保存が漏れ、メールの添付だけが手元に残っていた分とします。初回の整理で取り残しを拾う場面です。
確認日の作業を終えた時点では、3件の保存先と処理状態が次の形になります。
3件の合計は6,600円です。引渡し済みのAとBで4,400円、確認待ちのCで2,200円に分かれ、どちらにも入らない件はありません。紙のAとCは原本を封筒とクリップに残し、電子のBは元データを共有フォルダに置いたままです。
通番は確認日に書き足した順で、紙のAが2026-10-01、紙のCが2026-10-02、電子のBが2026-10-03です。同じ日に同じ金額を同じ支払先へ払った紙が2枚あっても、ポケットの番号は重なりません。封筒から通番を指定すれば、1枚だけ取り出せます。電子は、在りかの欄のファイル名と突き合わせてから行を足す順番です。受け取った日に保存できた分も、Bのように後から拾った分も、同じ領収書が2行にはなりません。
Cの用途が10月23日に確認できた場合を考えます。まず、足りない項目の欄を「なし」へ書き替え、確認できた用途も同じ欄へ添えて、状態を未整理へ戻してください。紙の原本はポケットごとクリップから月別の封筒へ移し、在りかの欄も書き替えます。同じ日に経費処理の担当へ渡せたら引渡し日へ10月23日と書き、渡すのが翌週になるなら、その間は未整理のままで引渡し日はその渡した日です。回答期限の10月23日と引渡し日は別の欄で、期限の日付をそのまま引渡し日にはしません。
回答が届いても用途が特定できない場合は、確認待ちのままにします。足りない項目の欄を書き直し、同じ日に再照会して回答期限を10月30日へ更新します。回答がないまま期限を過ぎたときも、同じ扱いです。このときのCは封筒へ移さず、ポケットごとクリップに残します。
3件の例に含めていないのは、前の月から持ち越した山と、同じ支払いの資料が2枚ある場合です。どちらも1回の確認日で片づかないことが多いため、戻し方の節で別に扱います。
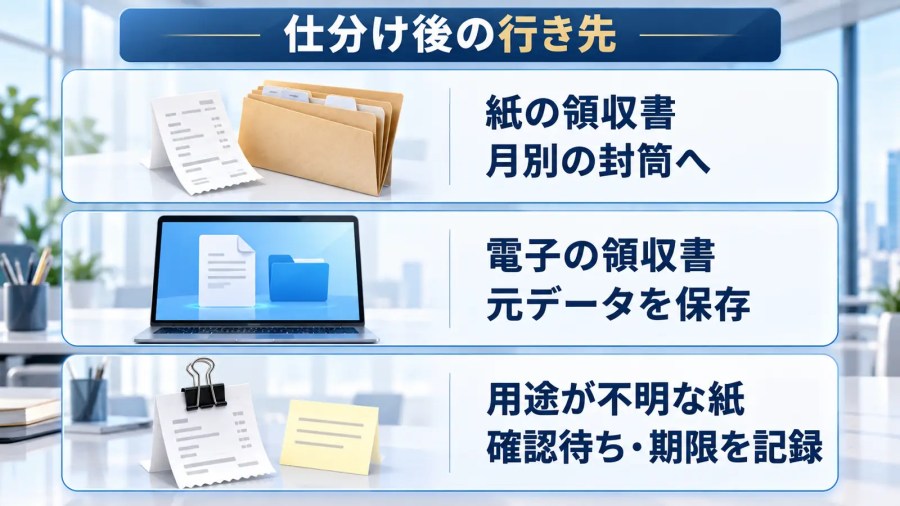
次の図は、仮定の3件の行き先をまとめたものです。確認が済んだ紙は月別の封筒へ、電子は共有フォルダに元データのまま、用途が不明な紙は確認待ちとして期限を記録します。紙を封筒へ移すのは4点がそろった時点で、引渡しを待つ間も封筒に置きます。電子で用途が分からない場合は、クリップではなく共有フォルダに残したまま、整理メモの状態を確認待ちへ変えてください。
片付いたかどうかを確かめる4つの目印
片付いたかどうかは、感覚ではなく4つの目印で確かめます。3件が指定した保存先にあるか、引渡しの日付と先があるか、確認待ちに期限があるか、次の確認日と担当が決まっているかの4点です。
- 対象の3件が、月別の封筒、共有フォルダ、確認待ちのクリップのどれかにそろい、在りかの欄と実際の場所が合っている状態。紙の原本と電子の元データを開ければよく、元のメールを残していてもかまいません
- 引渡し済みの2件に、整理メモの引渡し日と渡した先が書かれ、紙はポケットの番号、電子はファイル名から元の領収書をたどれること
- 確認待ちの1件に、足りない項目、確認先、回答期限の10月23日が書かれていること
- 次の確認日の10月23日と担当が決まり、期限を過ぎた確認待ちを整理メモの一覧から見分けられること
整理メモの未整理の行がなくなったら、整理は終わりでしょうか。答えは半分だけです。置き場と処理状態は決まりましたが、用途が決まったわけではありません。用途の分からない1件を自分の判断で経費にしてしまうと、片付けと引き換えに誤りを作ります。
税務上の取り扱いは、経費処理の担当や税理士の判断に残します。整理の担当が決めるのは、どこに置くか、どの状態にするか、誰にいつ渡すかの3点だけです。用途を相談するために資料を見せた日は、引渡し日とは別に扱います。
片付いた状態は、保存の義務が終わった状態とは別になります。法人の帳簿書類は、原則として確定申告書の提出期限の翌日から7年間の保存が必要です(国税庁「No.5930 帳簿書類等の保存期間」令和8年4月1日現在法令等、2026年10月23日確認)。
ただし、10年間になる対象は限られます。青色申告書を提出した事業年度の欠損金額や、提出しなかった事業年度の災害損失金額が生じた場合などが該当します。平成30年4月1日前に開始した事業年度は9年間と区別されているため、自分の事業年度と申告の種類を国税庁の案内で確かめてください。
個人で事業を行う場合は適用される制度が違うため、自分の事業形態で期間を確認します。封筒を処分してよいかどうかは、整理の手順の外にある判断です。
山ができているときと、つまずいたときの戻し方
すでに山ができている場合は、新しく受け取る分と古い分を分けて扱います。新しい分は、今日から5つの手順に乗せてください。古い紙は持越しの封筒へまとめ、古い電子データは共有フォルダに保存したままにします。整理メモでは、持越しの行に「持越し」と印を付けます。
持越しは処理状態ではなく、新しく受け取った分と見分けるための印です。処理状態は未整理・確認待ち・引渡し済みの3つのままで、4つ目を増やしません。
期限が近いかどうかは、確定申告や月次の締めなど、外から決まっている日で判断します。締切の日付が分からない場合は、経費処理の担当や税理士に確認してください。持越しは、締切が近い月の分から取り出して崩します。
1回の確認日で崩す件数の上限を決めておくと、新しい分の受け入れと両立しやすくなります。上限は運用の選択で、締切より後ろに回す理由にはなりません。締切に間に合わない見込みになった時点で、経費処理の担当へ相談してください。
手順どおりに進まない場面は、次の5つです。
- 科目別に分け始めて手が止まる場合:受領月の封筒と3つの処理状態へ戻し、科目の判断は経費処理の担当へ渡します
- 電子の領収書を印刷して元データを消した場合:メールの履歴や発行元のサイトから元データを取り直し、取得できないときは経費処理の担当へ相談してください
- 写真を撮ったあとの紙を捨てそうになった場合:紙の原本は封筒へ戻す扱いです。スキャナ保存の要件確認は別の工程
- 用途が分からない分を推測で埋めそうになった場合:確認待ちのまま期限を待ち、期限を過ぎたら再照会して新しい期限を書き直します。回答が届いても用途が特定できないときは、確認待ちのままにします
- 同じ支払いの資料が2枚見つかった場合:どちらも消さずに同じ支払いと分かる注記を整理メモへ付け、渡すのは1回だけです
2つ目は取り返しがつきにくいため、順番を変える価値があります。電子の領収書は先に共有フォルダへ保存し、印刷が必要な場合はそのあとで印刷します。印刷した紙は手元の作業用として扱い、元データは消しません。
3つ目で紙を捨てられない理由は、撮影と、国税庁が案内するスキャナ保存が別の扱いになるためです。紙で受け取った書類のスキャナ保存には、入力の期間や画像の要件、訂正と削除の管理など複数の要件があります(国税庁「はじめませんか、書類のスキャナ保存」2026年10月23日確認)。5つの手順は紙の原本を残す前提で、撮影した画像は補助の位置づけです。
電子データの検索の要件には免除や猶予の仕組みもありますが、条件が付きます。ダウンロードへの対応などの条件があり、電子データそのものを消してよいという話ではありません(国税庁「電子取引データ保存要件チェックシート」2026年10月23日確認)。自分の事業に当てはまるかどうかは、国税庁の資料で確認してください。
読み取りそのものを自動化したい場合は、別の工程として切り分けます。読み取った内容と原本の照合や保管の進め方は、AI-OCRで領収書を読み取るときの原本照合と保管の手順が扱う範囲です。入口と処理状態を先に決めておくと、読み取りを足すときの迷いも小さくなります。

まとめ:先に決めるのは、2つの入口と記録と担当
領収書がたまりにくい状態をつくる土台は、2か所の入口、3つの処理状態、週に1回の確認日と担当です。入口と記録が決まっていれば、月末にまとめて思い出す作業を減らせます。
今日のうちに決められるのは、置き場と記録と担当の3点です。紙の回収トレーの場所を決め、共有フォルダに受領月のフォルダを作り、整理メモへ次の確認日と担当の名前を書きます。電子の領収書は最初の確認日より前に届くことがあるため、フォルダは先に作っておきます。月別の封筒は、最初の確認日に受領月の分を作れば間に合う順番です。
完璧な分類を作る必要はありません。用途が分からない1件を確認待ちとして残せた時点で、整理は動き出しています。
Q&A
Q1. 紙の領収書と電子の領収書を、1つのファイルにまとめて保管してはいけませんか。
紙の原本を残したうえで、電子で受け取った分は元データのまま別に保存してください。電子で授受した取引情報は電子取引データとして保存する必要があり、印刷した紙で置き換えることはできません。見やすさのために印刷物を1つにまとめるのは自由ですが、その場合も元データを消さずに残します。
Q2. 領収書の整理を1人で回していて、用途を確認する相手がいないときはどうしますか。
確認待ちの行を、使い方を変えずに残してください。確認先の欄に自分と書いて回答期限を置き、期限の日に支払手段の明細を見返します。それでも用途が分からない分は、経費処理を見る人や税理士へ相談し、確認先を相談先へ書き替えて期限を置き直します。相談で資料を見せても引渡しにはなりません。確認が取れた項目だけを書き替え、金額や支払先は「不明」の欄を実際の値へ直します。足りない項目が一つでも残る間は確認待ちのままで、引渡し日は空けておきます。足りない項目の欄を「なし」にして未整理へ戻せるのは、日付、金額、支払先、用途の4点がすべてそろったときだけです。実際に渡したあとだけ、引渡し日と渡した先を書きます。
Q3. 月別ではなく勘定科目別に分けたほうが、あとの作業が楽になりませんか。
科目別に分ける作業は、整理の段では手が止まりやすくなります。科目の判断には税務上の取り扱いが絡み、迷った1件で全体が止まりやすいためです。ただし、仕分けの軸を受領月と処理状態の2つに絞っても、4点の読み取りと整理メモへの記録は省きません。軸を減らすことと記録を減らすことは別で、科目を当てる段では元の領収書と用途を確かめられる状態が必要です。科目別の整理が必要かどうかは、処理を担う人と決めてください。
